La formule de König-Huygens - Exercice 2

15 min
20
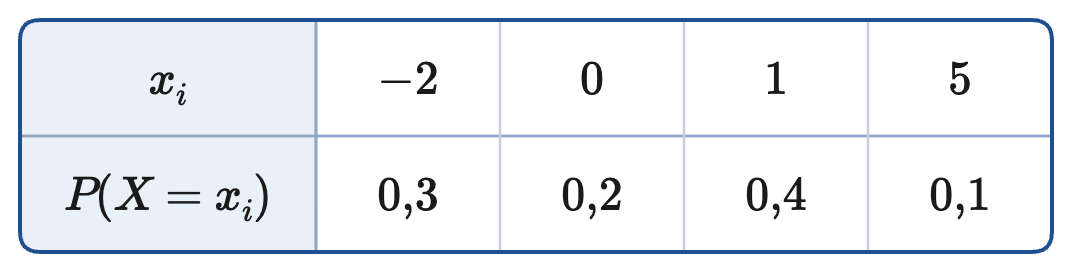
La loi de probabilité d'une variable aléatoire XX est donnée ci-dessous.
Question 1

Calculer E(X)E\left(X\right).

Correction
On appelle l'espérance mathématique de la variable XX, la quantité notée E(X)E\left(X\right) définie par :
  • E(X)=∑xi×pi=x1×p1+x2×p2+…+xn×pnE\left(X\right)=\sum x_{i}\times p_{i}=x_{1}\times p_{1}+x_{2}\times p_{2}+\ldots+x_{n}\times p_{n}
Remarque : l'espérance sert à prévoir la valeur moyenne obtenue pour la variable que l'on mesure si l'expérience est renouvelée un très grand nombre de fois.
E(X)=(−2)×0,3+0×0,2+1×0,4+5×0,1E\left(X\right)=\left(-2\right)\times 0{,}3+0\times 0{,}2+1\times 0{,}4+5\times 0{,}1
E(X)=−0,6+0+0,4+0,5E\left(X\right)=-0{,}6+0+0{,}4+0{,}5
D'où :
E(X)=0,3E\left(X\right)=0{,}3
Question 2

Calculer E(X2)E\left(X^{2}\right), puis la variance V(X)V\left(X\right) à l'aide de la formule de König-Huygens.

Correction
Formule de König-Huygens :
  • V(X)=E(X2)−(E(X))2V\left(X\right)=E\left(X^{2}\right)-\left(E\left(X\right)\right)^{2} où E(X2)=∑xi2×pi=x12×p1+x22×p2+…+xn2×pnE\left(X^{2}\right)=\sum x_{i}^{2}\times p_{i}=x_{1}^{2}\times p_{1}+x_{2}^{2}\times p_{2}+\ldots+x_{n}^{2}\times p_{n}.
E(X2)=(−2)2×0,3+02×0,2+12×0,4+52×0,1E\left(X^{2}\right)=\left(-2\right)^{2}\times 0{,}3+0^{2}\times 0{,}2+1^{2}\times 0{,}4+5^{2}\times 0{,}1
E(X2)=1,2+0+0,4+2,5E\left(X^{2}\right)=1{,}2+0+0{,}4+2{,}5
D'où :
E(X2)=4,1E\left(X^{2}\right)=4{,}1

V(X)=E(X2)−(E(X))2V\left(X\right)=E\left(X^{2}\right)-\left(E\left(X\right)\right)^{2}
V(X)=4,1−0,32V\left(X\right)=4{,}1-0{,}3^{2}
V(X)=4,1−0,09V\left(X\right)=4{,}1-0{,}09
D'où :
V(X)=4,01V\left(X\right)=4{,}01
Question 3

En déduire l'écart type σ(X)\sigma\left(X\right), arrondi au centième.

Correction
σ(X)=V(X)\sigma\left(X\right)=\sqrt{V\left(X\right)}
σ(X)=4,01\sigma\left(X\right)=\sqrt{4{,}01}
D'où :
σ(X)≈2,00\sigma\left(X\right)\approx 2{,}00
Question 4

Retrouver V(X)V\left(X\right) avec la définition de la variance et comparer les deux calculs.

Correction
La formule de l'écart type σ\sigma est obtenue après avoir calculé la variance VV. Les formules de la variance et de l'écart type sont données ci-dessous :
  • V(X)=∑pi×(xi−E(X))2V\left(X\right)=\sum p_{i}\times\left(x_{i}-E\left(X\right)\right)^{2}
  • σ(X)=V(X)\sigma\left(X\right)=\sqrt{V\left(X\right)}
V(X)=∑pi×(xi−E(X))2V\left(X\right)=\sum p_{i}\times\left(x_{i}-E\left(X\right)\right)^{2}
V(X)=0,3×(−2−0,3)2+0,2×(0−0,3)2+0,4×(1−0,3)2+0,1×(5−0,3)2V\left(X\right)=0{,}3\times\left(-2-0{,}3\right)^{2}+0{,}2\times\left(0-0{,}3\right)^{2}+0{,}4\times\left(1-0{,}3\right)^{2}+0{,}1\times\left(5-0{,}3\right)^{2}
V(X)=0,3×5,29+0,2×0,09+0,4×0,49+0,1×22,09V\left(X\right)=0{,}3\times 5{,}29+0{,}2\times 0{,}09+0{,}4\times 0{,}49+0{,}1\times 22{,}09
V(X)=1,587+0,018+0,196+2,209V\left(X\right)=1{,}587+0{,}018+0{,}196+2{,}209
D'où :
V(X)=4,01V\left(X\right)=4{,}01

On trouve le même résultat. Avec la formule de König-Huygens, les calculs se font sur des nombres plus simples : on élève au carré les valeurs xix_{i} et non les écarts xi−E(X)x_{i}-E\left(X\right).

Signaler une erreur

Aide-nous à améliorer nos contenus en signalant les erreurs ou problèmes que tu penses avoir trouvés.

Connecte-toi ou crée un compte pour signaler une erreur.