Fonction affine par morceaux : l'impôt sur le revenu - Exercice 1
10 min
20
Dans un pays imaginaire, inspiré du système français, l'impôt sur le revenu annuel (en euros) se calcule par tranches :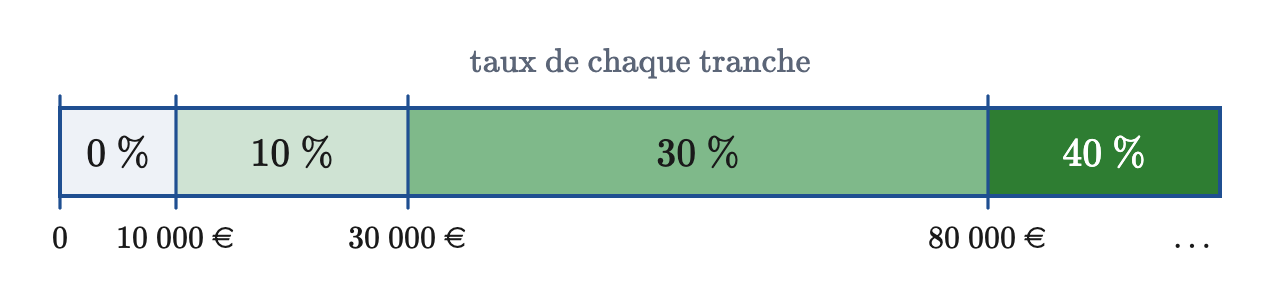
On note l'impôt, en euros, pour un revenu annuel .
- la part du revenu comprise entre et € n'est pas imposée ;
- la part comprise entre € et € est imposée à ;
- la part comprise entre € et € est imposée à ;
- la part au-delà de € est imposée à .
On note l'impôt, en euros, pour un revenu annuel .
Question 1
Calculer l'impôt pour un revenu de €, de € puis de €.
Correction
- : tout le revenu est dans la première tranche, non imposée : €.
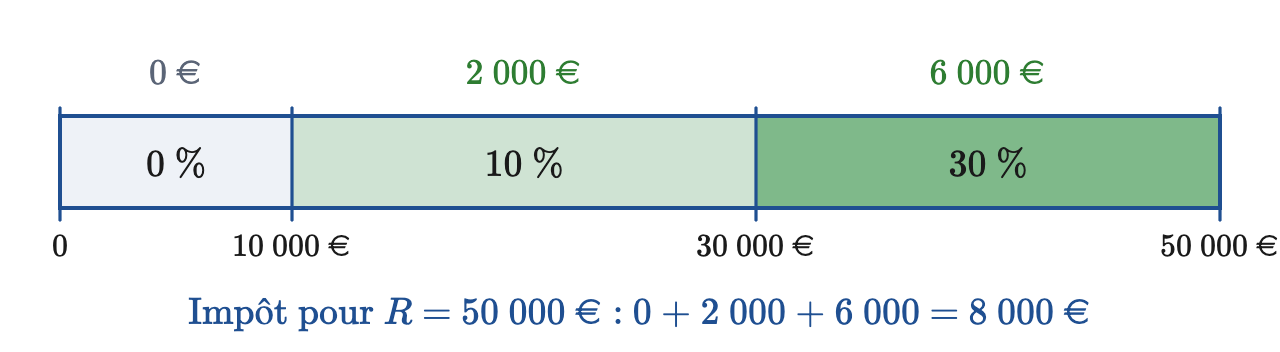
- : la part entre € et €, soit €, est imposée à : €.
- : la deuxième tranche est entièrement remplie : € ; la part entre € et €, soit €, est imposée à : €.
Question 2
Montrer que, pour , .
Correction
Pour un revenu compris entre € et € :
Vérification : €.
- la tranche à est entièrement remplie : elle rapporte € ;
- la part du revenu au-delà de €, soit , est imposée à .
Question 3
Sur chaque tranche, la fonction est affine : son coefficient directeur est le taux de la tranche, appelé taux marginal. Tracer la courbe de pour .
Correction
On calcule l'impôt aux bornes des tranches : ; ; ; .
La courbe est formée de segments : plus le taux marginal est élevé, plus le segment est « pentu ».
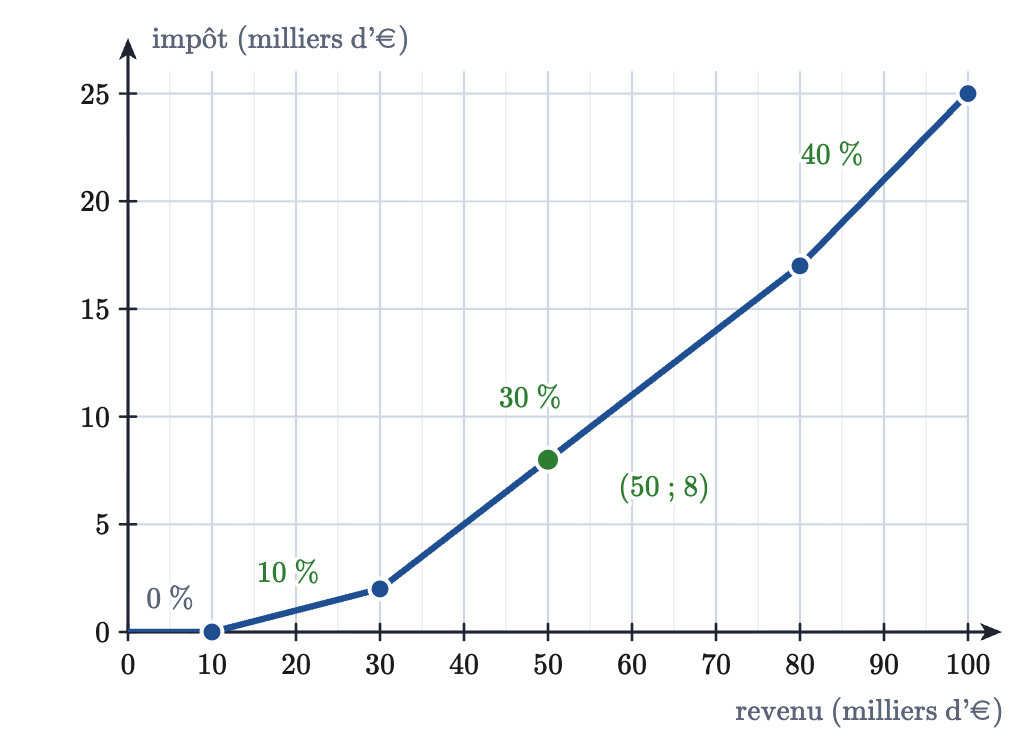
La courbe est formée de segments : plus le taux marginal est élevé, plus le segment est « pentu ».
Question 4
Pour un revenu de €, comparer le taux marginal et le taux moyen d'imposition, égal à .
Correction
Le taux marginal est le taux de la tranche dans laquelle se trouve la fin du revenu : ici .
Le taux moyen est , soit .
Le taux moyen est plus faible, car les premières tranches du revenu sont peu ou pas imposées.
Le taux moyen est , soit .
Taux marginal : ; taux moyen : .
Le taux moyen est plus faible, car les premières tranches du revenu sont peu ou pas imposées.
Question 5
Paul gagne € par an. Il dit : « Si je gagne € de plus, je passe dans la tranche à et je vais payer sur tout mon revenu. » A-t-il raison ?
Correction
€ et €.
Son impôt n'augmente que de € : seuls les € supplémentaires sont imposés à .
Son impôt n'augmente que de € : seuls les € supplémentaires sont imposés à .
Paul a tort.
La courbe de l'impôt ne fait pas de « saut » quand on change de tranche : les segments se raccordent.
Signaler une erreur
Aide-nous à améliorer nos contenus en signalant les erreurs ou problèmes que tu penses avoir trouvés.